Off Balance Sheet adalah sutau traksaksi yang terjadi dalam perusahaan, tetapi karena menurut aturan baik menurut akuntansi atupun peraturan lainnya tidak dimasukan dalam neraca atau belum boleh dicatat dalam proses akuntansi. Contohnya yaitu
a. Giro yang belum jatuh tempo kas bon
b. Hak untuk menerima kas atau asset keuangan lainnya misalnya plafond kredit
(pembiayaan) yang belum digunakan.
c. Hak menukarkan asset keuangan lainnya yang lebih menguntungkan dan instrument modal
lainnya.
Laporan Neraca
Neraca merupakan laporan keuangan yang menyajikan posisi keuangan perusahaan dalam suatu tanggal tertentu.
Komponen Neraca
a. Harta
• Menurut Committee on Terminology
Harta adalah sesuatu yang disajikan di saldo debit yang akan dipindahkan
setelah tutup buku sesuai dengan prinsip-prinsip akuntansi.
• Menurut Accounting Principle Board (APB) No. 4
Harta ialah kekayaan perusahaan yang termasuk di dalamnya yang ditunda, yang
dinilai, dan diakui sesuaidengan prinsip-prinsip akuntansi yang berlaku.
• Menurut Federal Accounting Standard Board (FASB)
Asset adalah kemungkinan keuntungan ekonomi yangdiperoleh atau dikuasai di masa
yang akan datang oleh lembaga tertentu sebagai akibat transaksi atau kejadian
yang sudah berlalu.
b. Hutang / Kewajiban
• Menurut Committee on Terminology
Kewajiban adalah saldo kredit atau jumlah yang harus dipindahkan dari saat
tutup buku ke periode tahun berikutnya berdasarkan pencatatan yang sesuai
dengan prinsip akuntansi.
• Menurut Accounting Principle Board (APB) No. 4
Hutang ialah kewajiban ekonomis dari suatu perusahaan yang diakui dan dinilai
sesuai dengan prinsip akuntansi.
• Menurut Federal Accounting Standard Board (FASB)
Kewajiban ialah kemungkinan pengorbanan di masa mendatang yang timbul akibat
kewajiban perusahaan sekarang untuk masa yang akan datang sebagai akibat suatu
transaksi atau kejadian yang sudah terjadi.
c. Modal
Equity adalah hak yang tersisa atas aktiva suatu lembaga (entity) setelah
dikurangi kewajibannya.

Siklus Akuntansi Konvensional
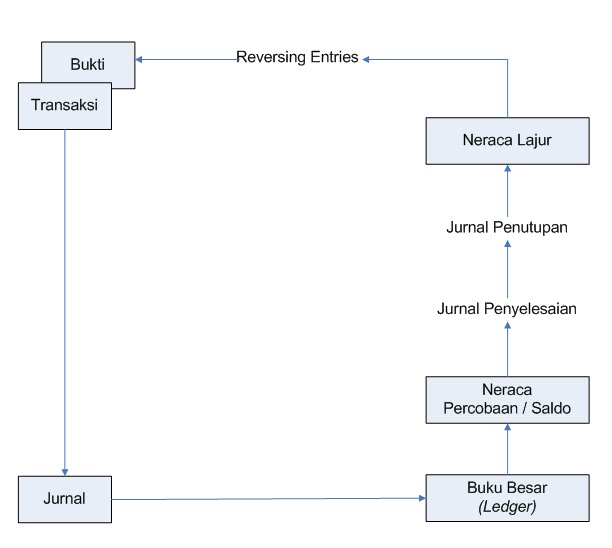
Bukti
a. Corroborative evidence
Yaitu Seluruh dokumen yang sah termasuk dokumen seperti, cek faktur, kontrak,
hasil rapat, konfirmasi, pernyataan, hasil tanya jawab, laporan pengamatan, dan
hasil inspeksi.
b. Underlying accounting data
Yaitu seluruh catatan dalam bentuk buku-buku, jurnal, neraca lajur, laporan
keuangan, dan lain-lain yang dijadikan sebagai tempat mencatat transaksi sampai
waktu penyajian laporan laporan keuangan.
Dari segi lain:
a. Bukti yang menyangkut uang
Contohnya Kwitansi, Kas Bon, Faktur, dan lainnya.
b. Bukti yang bukan bersifat uang
Contohnya akta notaries, daftar tugas, struktur organisasi, hasil rapat, pedoman
akuntansi, dan lainnya.
c. Bukti yang diperoleh dari pihak independent
d. Bukti yang di[peroleh dari perusahaan
e. Bukti yang diperoleh langsung oleh akuntan
Jurnal
Jurnal merupakan pencatatan dari transaksi-tansaksi yang dibukukan.
a. Jurnal Khusus
• Jurnal Penjualan (Sales journal)
• Jurnal Pembelian (Puchases Journal)
• Jurnal Pemasukan Kas (Cash Receipt Journal)
• Jurnal Pengeluaran Kas (Cash Disbursment Journal)
b. Jurnal Umum
Buku Besar (ledger)
Buku besar ialah tempat menampung seluruh transaksi yang telah diklasifikasikan
melalui jurnal. Berikut ini merupakan klasifikasi perkiraan dalam buku besar:
a. Klasifikasi menurut laporan keuangan
• Aktiva
• Utang
• Modal
• Biaya
• Pendapatan
b. Klasifikasi menurut perlakuan jurnal
Perkiraan aktiva dan biaya dapat dapat dikelompokan dalam satu golongan, karena
perkiraan ini bertambah di sebelah debit, sedangkan jika berkurang dicatat
disebelah kredit.
Perkiraan utang, modal, dan penghasilan juga dapat digolongkan dalam satu
kelompok karena jika bertambah dicatat di sebelah kredit, sedangkan jika
berkurang dicatat di sebelah debit.
c. Dilihat dari segi pemecahannya
• Perkiraan Kontrol (Controlling/General Ledger Account)
• Perkiraan Pembantu (Subsidiary Account)
d. Lain-lain
• Nominal Account yaitu perkiraan yang terdapat dalam daftar laba rugi seperti
pendapatann dan biaya.
• Real Account yaitu perkiraan yang terdapat pada neraca seperti harta, utang dan
modal.
• Mixed Account yaitu perkiraan yang terdapat dalam laba rugi dan juga terdapat
di neraca misalnya perkiraan perseddiaan.
Neraca Lajur (Worksheet)
Neraca Lajur digunakan untuk mempermudah penyusunan laporan keuangan. Neraca lajur mempunyai beberapa lajur, yaitu 8 lajur, 10 lajur, 12 lajur dan lajur-lajur tersebut terdiri dari:
a. Neraca percobaan (Trial Balance)
Yaitu neraca yang menggabungkan seluruh perkiraan dengan memasukan jumlah debit
dan kredit seluruh buku besar.
b. Neraca Saldo
Yaitu neraca yang memuat semua perkiraan, tetapi yng dimasukan hanya saldo
akhirnya saja.
c. Jurnal Penyesuaian
Pada jurnal ini semua jurnal yang digunakan untuk menyesuaikan atau mengupdate
posisi masing-masing perkiraan sehingga sehingga sesuai dengan posisinya pada
tanggal laporan.
d. Laba Rugi
Semua perkiraan yang mempengaruhi perhitungan laba rugi perusahaan ditempatkan di
lajur ini.
e. Laba ditahan
Semua perkiraan dan angka yang mempengaruhi laba ditahan dibuat di lajur ini.
f. Neraca
Semua perkiraan yang sudah di-update dimasukan ke lajur ini.
Laporan Keuangan
a. Laporan laba ditahan
b. Laporan perubahan modal
c. Laporan perhitungan harga pokok
Sifat-Sifat Akuntansi
a. Sifat-Sifat Akuntansi Menurut Belkoui (1986)
• Akuntansi Sebagai suatu ideology
• Akuntansi Sebagai suatu bahasa
• Akuntansi Sebagai suatu catatan histories
• Akuntansi Sebagai suatu realitas ekonomi saat ini
• Akuntansi Sebagai suatu system informasi
• Akuntansi Sebagai suatu komoditi
• Akuntansi Sebagai suatu pertanggungjawaban
• Akuntansi Sebagai suatu teknologi
b. Sifat-Sifat Dasar Akuntansi Menurut Accounting Principle Board (APB) No. 4
• Accounting entity
• Going concern
• Measurement
• Time period
• Monetary unit
• Accrual
• Exchange price
• Approximation
• Judgment
• General purpose
• Interrelated statement
• Subtance over form
• Matreality
c. Sifat-Sifat Lain Akuntansi
• Laporan historis
• Classification
• Summarization
• Measurement basis
• Verifiability
• Conservatism
• Technical terminology
Teori dan Pengertian Akuntansi
Teori Akuntansi
Teori akuntansi adalah susunan konsep, definisi, dalil yang menyajikan secara gambaran, fenomena akuntnsi yang menjelaskan hubunga antara variable, dengan variable lainnya dalam struktur akuntansi dengan maksud dapat menjelaskan, dan meramalkan fenommena yang mungkin akan muncul.
Pengertian Akuntansi
a. Menurut A Statement Basic Accounting Theory (ASOBAT)
Akuntansi merupakan proses mengidentifikasi, mengukur, dan menyampaikan informasi
ekonomi sebagai bahan informasi dalam hal mempertimbangkan berbagai alternative
dalam mengambil keputusan oleh para pemakainya.
b. Menurut American Institute of Certified Public Accounting (AICPA)
Akuntansi adalah seni pencatatan, penggolongan, pengikhtisaran dengan cara
tertentu dan dalam ukuran moneter traksaksi dan kejadian-kejadian yang umumnya
bersifat keuangan dan termask menafsirkan hasil-hasilnya.
c. Menurut Accounting Principle Board (APB) No. 4
Akuntansi adalah Seni kegiatan jasa. Fungsinya adalah memberikan informasi
kuantitatif, umumnya dengan ukuran uang mengenai suatu badan ekonomi yang
dimaksudkan untuk idgunakan dalam pengambilan keptusan ekonomi sebagai dasar
memilih diantara berbagai alternative.
Analisis Manajemen Strategik PT. Indofood Sukses Makmur, Tbk
Kelompok 1 :
1. Ade Jahroh (20206006)
2. Dwina Septiningtyas (20206281)
3. Fitri Tridiyanti (20206377)
4. Gemilang Tri Meidhasari (20206395)
5. Hesti Kusuma Wardani (20206443)
6. Karlina (20206517)
PT. INDOFOOD SUKSES MAKMUR,Tbk
PROFIL PERUSAHAAN
SEJARAH
1990 • Incorporated seperti PT Panganjaya Intikusuma.
1994 • Berubah nama menjadi PT Indofood Sukses Makmur Tbk
• Initial Public Offering dari 763 juta lembar saham di Rp1, 000 nilai nominal per saham, listing di Bursa Efek Indonesia.
1995 • Didapatkan penggilingan tepung Bogasari
1996 • Melakukan sebuah stock split 1:2.
1997 • Acquired 80% ekuitas saham di perkebunan, agribisnis dan perusahaan
distribusi
• Dilakukan sebuah rights issue 1:5 dengan tambahan saham total 305.2 juta
saham
2000 • Melakukan sebuah stock split 1:5
• Dikeluarkan Rp1 triliun Obligasi Seri I
2001 • Memperoleh persetujuan pada pembelian kembali saham skema dan
peluncuran sebuah Rencana Kepemilikan Saham Karyawan (ESOP).
2002 • Diimplementasikan tahap pertama ESOP, melibatkan 228.9 juta saham
• Bought kembali 915.6 juta saham
• Dikeluarkan US $ 280 juta Eurobonds
2003 • Diimplementasikan tahap kedua ESOP, melibatkan 58.4 juta saham
• Dikeluarkan Rp 1,5 triliun Obligasi Seri II
2004 • Menerapkan ESOP tahap III, melibatkan 919.5 ribu saham
• Dikeluarkan Rp1 triliun Obligasi Seri III
• Acquired 80% memegang di sebuah perusahaan karton bergelombang
2005 • Perkembangan perusahaan patungan dengan Nestlé
• Didapatkan perusahaan perkebunan di Kalimantan Barat
• Didapatkan Obligasi Konversi yang dikeluarkan oleh perusahaan pelayaran,
setara dengan 90,9% dari ekuitas
2006 • Early Eurobonds penebusan dari US $ 143.7 million
• Didapatkan 55,0% saham di perusahaan pelayaran Pacsari Pte. Ltd
• Didapatkan tambahan perusahaan perkebunan di Kalimantan Barat.
saham baru.
• Issued Obligasi Rp2 triliun Seri IV
• Acquired 60% saham di perusahaan perkebunan dari Rascal Holding Limited
• Berpartisipasi dalam penerbitan izin baru PT Mitra Inti Sejati Perkebunan
saham dan memegang 70% kepemilikan
• Didapatkan ekuitas 64,41% saham di PT PP London Sumatra Indonesia Tbk
2008 Berpartisipasi dalam penerbitan baru PT Laju Perdana Indah saham dan
memegang 60% kepemilikan
• 251.837.500 saham diterbitkan kembali saham treasury dan membatalkan
sisa saham dari 663.762.500 saham perbendaharaan
• Acquired 100% saham Drayton Pte. Ltd yang secara efektif memiliki
68,57% saham di PT Indolakto, perusahaan susu terkemuka
• Acquired 100% saham perusahaan perkebunan dengan fasilitas Bulking
VISI DAN MISI
Visi
Menjadi Total Food Solutions Company
Misi
· Untuk terus meningkatkan karyawan kami, proses kami dan teknologi kami.
· Untuk menghasilkan kualitas tinggi, inovatif, dan terjangkau produk yang disukai oleh pelanggan.
· Untuk memastikan ketersediaan produk-produk kami kepada pelanggan domestik dan internasional.
· Untuk memberikan kontribusi pada peningkatan kualitas hidup masyarakat
· Untuk terus meningkatkan stakeholders 'value
STRATEGY MANAJEMEN
DISTRIBUSI
Indofood's Distribusi Group memiliki jaringan distribusi yang paling luas di
CORPORATE SOCIAL RESPONSIBILITY
Indofood Corporate Social Responsibility (CSR) program andalan dari komitmen untuk membantu anggota masyarakat yang lebih luas dan untuk membuat kontribusi yang optimal kepada masyarakat.
Selama tahun 2007 Indofood secara keseluruhan program dikembangkan dan dilaksanakan berdasarkan
· Membangun Human Capital
· Mempertahankan Kohesi Sosial
· Memperkuat Nilai Ekonomi
· Mendorong Good Governance
· Melindungi Lingkungan
SUMBER DAYA MANUSIA
Dengan total tenaga kerja sekitar 62 ribu, Indofood percaya bahwa karyawan adalah salah satu kelompok paling penting dari stakeholder dan unsur penting dalam keberhasilan terus. Perseroan percaya bahwa setiap karyawan memiliki kapasitas untuk berprestasi dan memberikan kontribusi bagi keberhasilan tidak hanya perusahaan, tetapi bangsa itu sendiri.
Indofood akan terus berjuang sepanjang tahun untuk lebih lanjut membina hubungan baik di semua tingkat staf dan manajemen untuk saling menguntungkan. Program pelatihan juga akan bertujuan untuk meningkatkan produktivitas dan efisiensi dalam rangka untuk membantu semua divisi dalam mempertahankan pangsa pasar dan keuntungan di pasar yang semakin kompetitif. Berbagai program pelatihan akan disajikan dalam setahun, sementara Program Pengembangan Manajerial akan diperluas ke dalam divisi-divisi lain dari perusahaan setelah peluncuran yang sukses di Memasak Minyak & Lemak dan Makanan Bumbu Divisi.
STRATEGI MANAJEMEN PADA ELEMEN MARKETING MIX (4P)
1). PRODUCT
Brand name yang digunakan adalah Indomie. Satu bungkus Indomie standard memiliki massa 85 gram, dan terdapat 2 sachet berisi 5 bumbu-bumbuan yang disertakan, yaitu kecap manis, saus sambal, minyak palm, bubuk perasa dan bawang goreng. Indomie juga tersedia dalam versi jumbo dengan massa 120 gram
Anonim, 2008). Indomie memiliki rasa yang sesuai dengan selera orang Indonesia. Indomie pun selalu berusaha memenuhi keinginan konsumen yang semakin banyak, terbukti dengan semakin bertambahnya variasi produk Indomie, mulai dari mie goreng, mie soup, mie regional (mie dengan variasi rasa sesuai dengan masakan tradisional daerah-daerah Indonesia), mie premium, serta mie jumbo.
2). PRICE
Indomie selain dapat dibeli perbungkus, dapat juga dibeli dengan paket 5 bungkus atau paket 1 kardus berisi 30 atau 40 indomie. Harga Indomie juga sangat murah dan terjangkau bagi semua kalangan masyarakat, di Indonesia, perbungkus indomie dihargai hanya sekitar Rp. 900,- ( Anonim, 2008).
3). PLACES
Group Distribusi Indofood memiliki jaringan distribusi terluas di
4). PROMOTION
- Tagline : Indomie Seleraku
- Iklan : billboard, iklan TV, sponsor acara
· Event : Indomie menggelar ajang membuat lagu ”jingle” untuk pelajar SMA, acara tersebut berjudul Jingle Dare, yang berlangsung pada 24 April 2008.
- Pembuatan Shop Sign (Spanduk Nama Burjo dengan tema Indomie untuk setiap Burjo di Yogyakarta)
Ditinjau dari aspek product life-cycle, Indomie saat ini berada pada posisi mature, sudah stabil, memiliki brand equity yang sangat kuat sehingga dapat bertahan sebagai Top of Mind merek mie instan. Pada tahap ini Indomie tidak boleh lengah, dalam artian Indomie masih tetap harus mengadakan promosi untuk me-remind customer bahwa Indomie masih exsist, dan selalu berinovasi untuk merejuvenasi produk maupun strategi promosinya. Indomie sempat direbut pangsa pasarnya oleh Mie Sedaap (muncul tahun 2003) sehingga pangsa pasar Indomie menurun, meskipun masih tetap menguasai sebagian besar pasar. Sejak saat itu, menyadari bahwa Mie Sedaap merupakan pesaing yang cukup kuat, Indomie mulai “bangkit dari tidur panjangnya”, Indomie mulai gencar beriklan lagi. Indomie menggunakan endorser artis terkenal seperti 3 Diva, Gita Gutawa, maupun non artis seperti remaja/pelajar. Indomie semakin mengukuhkan bahwa dia masih menjadi mie instan nomor satu di Indonesia. Indomie juga mengadakan acara ”Indomie Jingle Dare” untuk para pelajar SMA yang bertujuan untuk lebih memodernisasi Jingle-nya. Hal ini dimaksudkan untuk lebih meningkatkan brand awareness remaja/pelajar mengenai produk Indomie. Indomie melihat remaja/pelajar sebagai customer masa depan, jadi sejak sekarang Indomie mulai memberikan semacam ”edukasi” mengenai Indomie.
Tentang strategi menghadapi persaingan, Indofood akan menerapkan strategi Mastering The Present, Pre-empting the Future. Strategi ini antara lain fokus kepada organic growth, memanfaatkan competitive advantage melalui scale, scope, span, dan speed. Selain itu akan menjalankan program cost efficiency and cost cutting. Di samping itu tetap melanjutkan segmentasi para konsumennya dengan memperkenalkan produk-produk dengan higher price and higher margin.
STRATEGI KUNCI 3A
Keberhasilan Indomie terus bercokol di urutan teratas Top Brand adalah berkat konsistensi Indomie dalam menjalankan strategi kunci 3A:
a). Acceptability, yaitu rasa Indomie yang sudah bisa diterima di lidah konsumen (Product).
b). Avalaibility, produk Indomie mudah diperoleh dimana saja (Place)
c). Affordability, tercermin dari harga eceran Indomie yag terjangkau (Price)
ANALISIS SWOT
KEKUATAN
1. Keahlian dalam cita rasa Indonesia
2. Produksi rendah biaya
3. Jangkauan distribusi luas
4. Kecepatan dalam menjangkau konsumen
5. Brand yang sudah terkenal
KELEMAHAN
1. Terlalu banyak Brand yang dikeluarkan
2. Terlalu banyak inovasi rasa yang dibuat oleh Indofood
3. Permintaan pasar yang belum terpenuhi
PELUANG
1. Melakukan ekspansi ke luar negeri
2. Melakukan join dengan perusahaan yang memiliki produk yang sejenis
3. Melakukan diversifikasi terhadap produk lain
ANCAMAN
1. Ketatnya persaingan yang dilakukan pesaing dalam hal iklan maupun inovasi
2. Tidak fokus terhadap satu jenis produk
MEKANISME CORPORATE GOVERNANCE, MANAJEMEN LABA
KINERJA DAN KEUANGAN
(Studi Pada Perusahaan Sektor Manufaktur Go Public)
MUH. ARIEF UJIYANTHO
STIE Muhammadiyah Pekalongan
BAMBANG AGUS PRAMUKA
Universitas Jenderal Soedirman Purwokerto
ABSTRAK
KINERJA DAN KEUANGAN
(Studi Pada Perusahaan Sektor Manufaktur Go Public)
MUH. ARIEF UJIYANTHO
STIE Muhammadiyah Pekalongan
BAMBANG AGUS PRAMUKA
Universitas Jenderal Soedirman Purwokerto
ABSTRAK
Tujuan penelitian ini adalah untuk mengkaji pengaruh mekanisme corporate governance, yaitu kepemilikan institusional, kepemilikan manajerial, kehadiran direktur independen dan ukuran penghasilan direktur manajemen. Studi ini juga meneliti pengaruh pendapatan concequensies manajemen kinerja keuangan. Studi ini mengambil sampel dari 30 perusahaan di sektor manufaktur di Bursa Efek Jakarta, yang diterbitkan dalam laporan keuangan 2001-2004. Metode analisis penelitian ini digunakan multi regresi dan regresi tunggal.
Hasil studi ini menunjukkan bahwa (1) kepemilikan institusional tidak berpengaruh signifikan terhadap laba manajemen, (2) kepemilikan manajerial memiliki pengaruh signifikan negatif terhadap laba manajemen, (3) kehadiran direktur independen dari pengaruh signifikan positif terhadap laba manajemen, ( 4) ukuran direktur tidak pengaruh signifikan terhadap pendapatan manajemen, (5) secara serentak kepemilikan institusional, kepemilikan manajerial, kehadiran direktur independen dan ukuran direktur pengaruh signifikan terhadap pendapatan manajemen, dan (6) pengelolaan pendapatan tidak signifikan mempengaruhi kinerja keuangan.
Download Jurnal ini